
Publié le 3 août 2026 | Mis à jour le 3 août 2026 | Par Cabinet Defacto, épargne et transmission à La Madeleine
Depuis le 1er août 2026, le taux du Livret A est fixé à 1,70 %. Cette hausse est une bonne nouvelle pour l’épargne de précaution. Elle ne change cependant ni le plafond de versement, ni le fonctionnement du produit, ni les règles applicables au capital en cas de décès.
Le Livret A reste une solution simple, disponible et exonérée d’impôt. L’assurance vie répond à d’autres objectifs : diversifier une épargne, préparer un projet ou organiser la transmission d’un capital. Il ne s’agit donc pas forcément de choisir l’un contre l’autre, mais de comprendre à quoi doit servir chaque solution.
En bref
Le Livret A reste particulièrement adapté à l’épargne de précaution grâce à sa disponibilité, à la garantie du capital et à sa fiscalité. L’assurance vie peut être étudiée en complément pour une épargne qui dépasse ce besoin, pour diversifier les supports ou pour préparer la transmission d’un capital. Les deux produits peuvent être détenus en même temps.
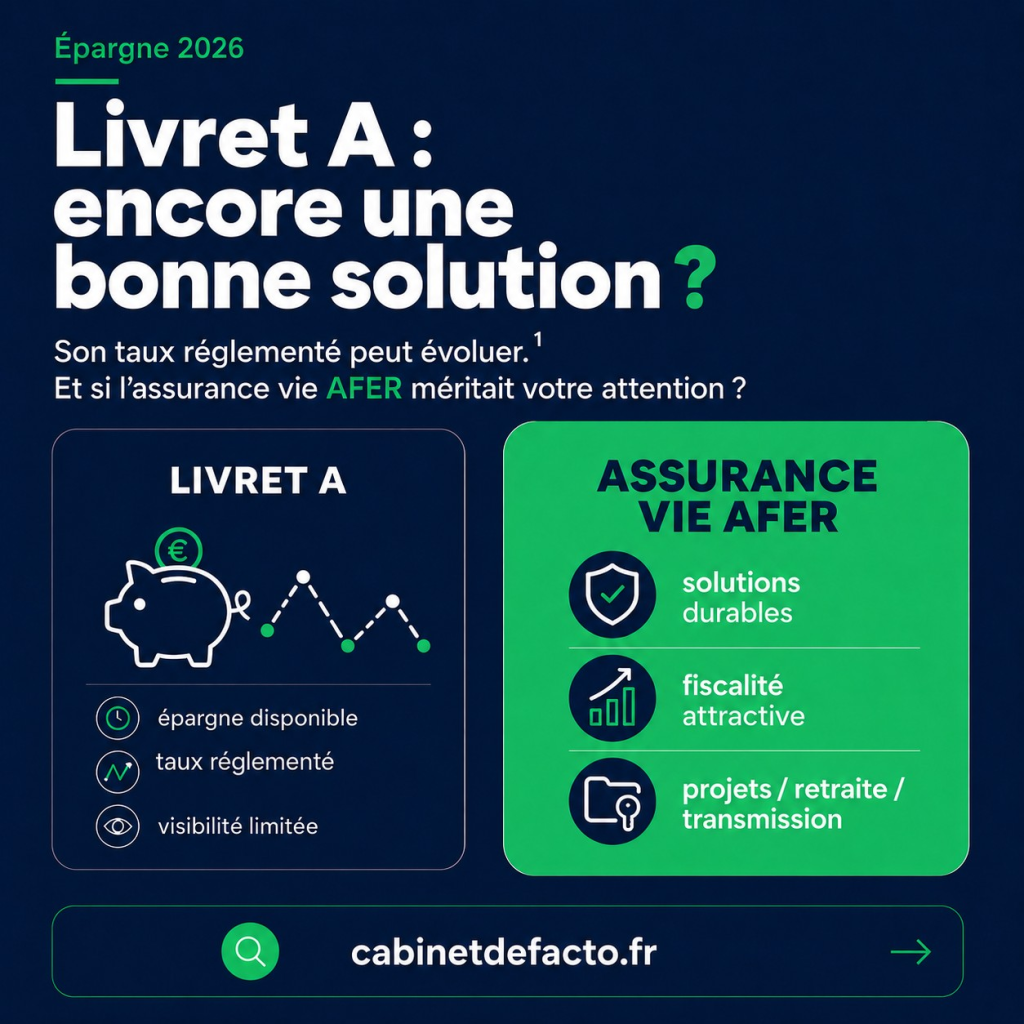
Le Livret A et l’assurance vie sont souvent comparés parce qu’ils permettent tous les deux de mettre de l’argent de côté. Leur fonctionnement, leur fiscalité et leurs usages restent pourtant très différents.
| Critère | Livret A | Assurance vie |
|---|---|---|
| Rôle principal | Épargne de précaution et projets à court terme | Épargne, projets, diversification et transmission |
| Disponibilité | Retraits possibles à tout moment | Rachats partiels ou totaux possibles selon les modalités et les délais du contrat |
| Plafond de versement | 22 950 € pour un particulier, hors intérêts capitalisés | Aucun plafond réglementaire de versement |
| Risque en capital | Capital garanti par l’État | Garantie prévue sur le fonds en euros selon le contrat ; risque de perte en capital sur les unités de compte |
| Fiscalité des gains | Intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux | Imposition portant sur la part de gains lors d’un rachat ; abattement annuel après huit ans |
| Frais | Pas de frais de gestion ou d’opération courante | Frais variables selon le contrat et les supports |
| Transmission | Solde intégré à la succession, sans clause bénéficiaire propre au livret | Clause bénéficiaire et cadre civil et fiscal spécifique |
| Nombre de produits | Un seul Livret A par personne | Plusieurs contrats peuvent être détenus |
Le Livret A répond d’abord à un besoin simple : conserver une somme disponible pour faire face aux imprévus ou financer un projet proche. Les retraits sont possibles à tout moment, le capital est garanti par l’État et les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux affiché est donc un taux net.
Ces caractéristiques en font une base solide pour l’épargne de précaution. Le montant à y conserver dépend toutefois de la situation de chacun : niveau de dépenses, stabilité des revenus, projets à venir et autres sommes déjà disponibles.
Pour un particulier, le plafond des versements est fixé à 22 950 €, hors intérêts capitalisés. Une fois ce plafond atteint, les intérêts continuent à s’ajouter au solde, mais il n’est plus possible d’effectuer de nouveaux versements.
Sur une année entière rémunérée à 1,70 %, un Livret A maintenu au plafond produirait environ 390 € d’intérêts. Ce calcul donne un ordre de grandeur. Le montant réellement perçu dépend des dates de versement, de retrait et des éventuelles évolutions du taux.
Lorsque le Livret A est plein, la première étape consiste à vérifier si la réserve de sécurité constituée correspond réellement aux besoins du foyer. Il n’existe pas de montant universel : certaines personnes ont besoin d’une réserve plus importante que d’autres.
Avant d’envisager un placement différent, il peut aussi être utile de vérifier les autres solutions réglementées disponibles. Le LDDS suit le même taux que le Livret A, soit 1,70 % depuis le 1er août 2026. Le LEP est rémunéré à 2,50 % à la même date, sous réserve de respecter les conditions de revenus.
Lorsque l’épargne disponible dépasse ces besoins et qu’elle peut être consacrée à un projet, à une diversification ou à la transmission d’un capital, l’assurance vie peut faire partie des solutions à étudier. Elle ne comporte pas de plafond réglementaire de versement et une même personne peut détenir plusieurs contrats.
La bonne question n’est donc pas uniquement « Livret A ou assurance vie ? ». Il faut surtout déterminer quelle somme doit rester disponible immédiatement et quelle somme peut être organisée différemment, selon l’objectif et la durée envisagée.
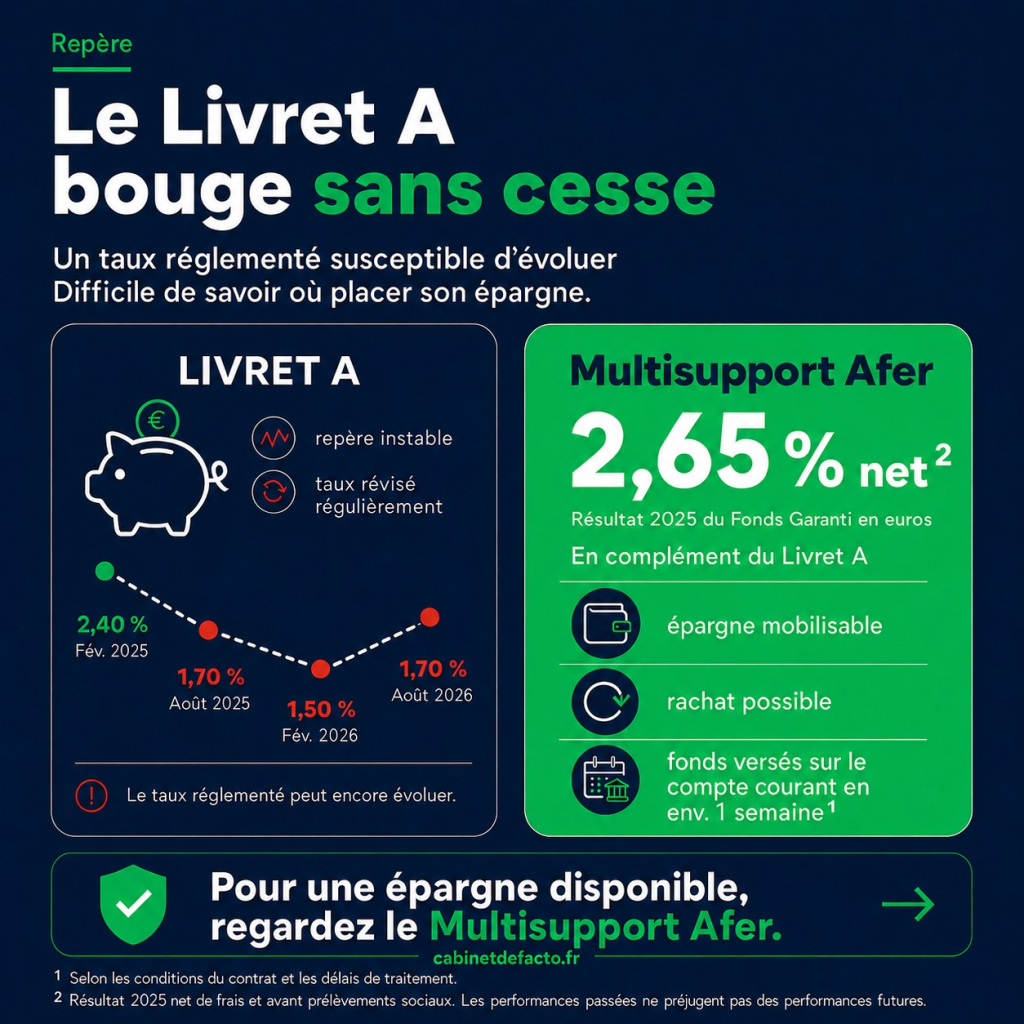
Non. Contrairement à une idée encore très répandue, l’argent placé sur une assurance vie n’est pas bloqué pendant huit ans. Un rachat partiel ou total peut être demandé à tout moment, selon les modalités et les délais prévus par le contrat.
Le délai de huit ans correspond principalement à une étape fiscale. Après huit ans, la part de gains comprise dans les retraits bénéficie d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune. Ces montants s’appliquent à l’ensemble des contrats détenus par le contribuable.
L’abattement porte uniquement sur les gains compris dans le retrait, pas sur la totalité de la somme récupérée. Les prélèvements sociaux restent applicables selon les règles en vigueur.
Une assurance vie peut donc être utilisée avant huit ans. Il faut toutefois tenir compte du support choisi, des frais, du délai nécessaire pour recevoir les fonds et des conséquences fiscales du rachat.
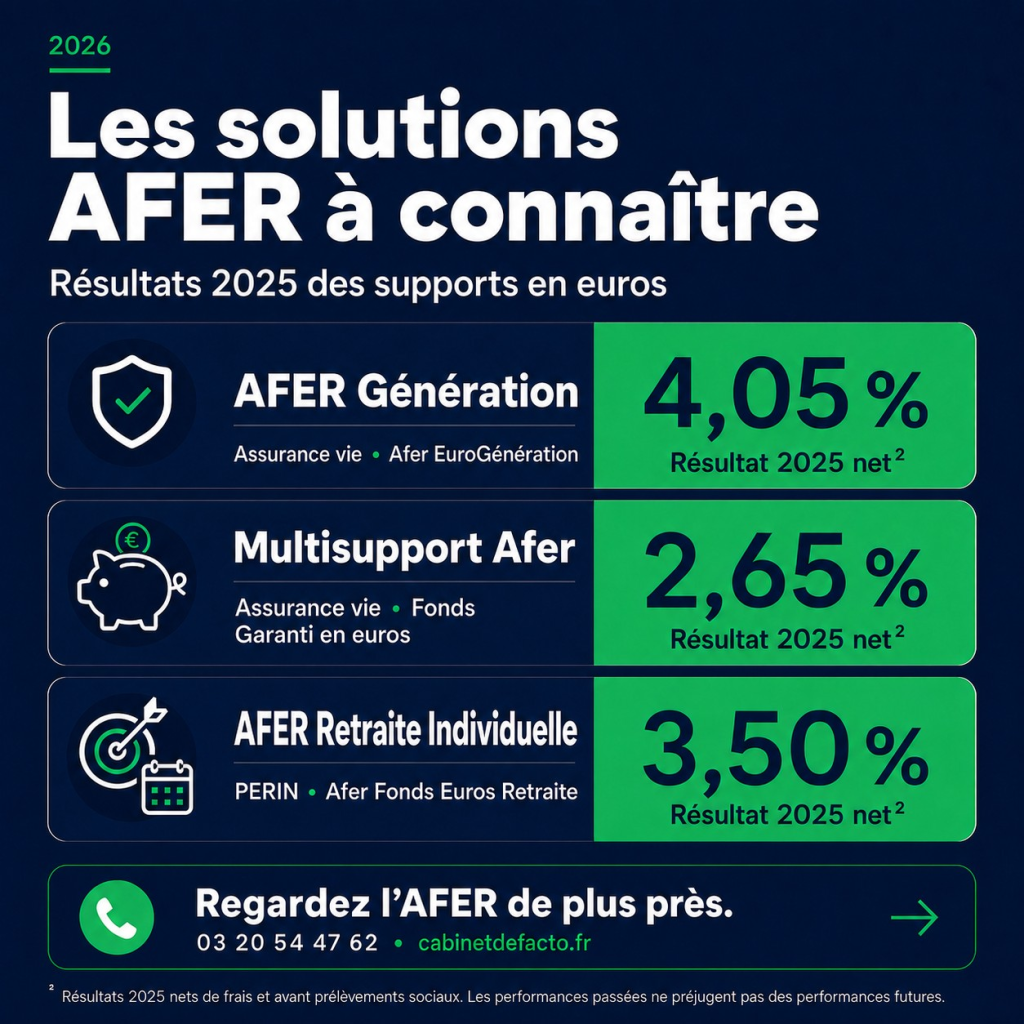
Une assurance vie multisupport permet de répartir l’épargne entre différents supports. Dans le contrat Multisupport Afer, il est notamment possible d’utiliser le Fonds Garanti en euros et des supports en unités de compte.
Le fonds en euros recherche avant tout la stabilité. La garantie applicable dépend des conditions du contrat. Les intérêts attribués au Fonds Garanti en euros s’ajoutent au capital dans le cadre prévu par la documentation contractuelle.
Les unités de compte permettent d’accéder à des supports plus diversifiés, par exemple des actions, des obligations, de l’immobilier ou des fonds thématiques. Leur valeur peut évoluer à la hausse comme à la baisse.
Avertissement sur les unités de compte
L’investissement sur des supports en unités de compte présente un risque de perte en capital. Le capital investi n’est pas garanti et sa valeur dépend notamment de l’évolution des marchés financiers.
À titre de repère, le Fonds Garanti en euros du contrat Multisupport Afer a affiché un résultat de 2,65 % en 2025, net de frais de gestion et avant prélèvements sociaux et fiscaux. Ce chiffre ne doit pas être comparé mécaniquement au taux actuel du Livret A : la période, la fiscalité, les frais et le rôle des deux produits ne sont pas identiques. Les performances passées ne préjugent pas des performances futures.
Les frais doivent être vérifiés avant toute adhésion. Selon la documentation AFER disponible à la date de publication, les versements sur le Fonds Garanti en euros sont soumis à 0,50 % de frais sur versement. Aucun frais de versement n’est appliqué aux unités de compte, sous réserve de frais spécifiques à certains supports. Les frais de gestion et les autres frais éventuels figurent dans la notice du contrat.
La répartition entre fonds en euros et unités de compte doit être adaptée à la situation de la personne, à son besoin de disponibilité, à la durée envisagée et au niveau de variation qu’elle accepte réellement.
Le Livret A ne comporte pas de clause bénéficiaire. Lorsque la banque est informée du décès de son titulaire, le livret est bloqué, puis son solde est pris en compte dans le règlement de la succession. La répartition dépend des héritiers, de la situation familiale et de l’existence éventuelle d’un testament.
Un testament peut organiser la transmission de la part du patrimoine dont une personne peut disposer librement, dans le respect des règles successorales. En revanche, il n’est pas possible de désigner directement un bénéficiaire sur le Livret A lui-même.
L’assurance vie fonctionne différemment. Le contrat comprend une clause bénéficiaire qui permet de désigner une ou plusieurs personnes et de prévoir la part destinée à chacune. Au décès de l’assuré, le capital est transmis dans un cadre civil et fiscal spécifique, dont les règles dépendent notamment de l’âge auquel les versements ont été réalisés.
La clause bénéficiaire peut notamment permettre de :
La clause peut généralement être modifiée pendant la vie du contrat, sous réserve des conditions contractuelles et de l’éventuelle acceptation du bénéficiaire. Sa rédaction mérite donc d’être relue régulièrement.
Le taux du Livret A est net d’impôt sur le revenu et de prélèvements sociaux. Au moment de la revalorisation du 1er août 2026, le ministère de l’Économie a indiqué que le taux de 1,70 % restait supérieur à l’inflation prise en compte. Cette situation pourra évoluer lors des prochaines révisions.
Le résultat d’un fonds en euros, de son côté, doit être lu avec ses conditions : période concernée, frais de gestion, frais sur versement éventuels et prélèvements sociaux. Les unités de compte présentent en plus un risque de perte en capital.
Comparer uniquement deux pourcentages peut donc conduire à une conclusion trompeuse. Le bon choix dépend d’abord du besoin de disponibilité, du projet, de la durée, des frais et du risque accepté.
Le Livret A reste généralement le premier support à examiner. Il permet de conserver une somme immédiatement disponible, sans exposition aux marchés financiers et avec des intérêts exonérés d’impôt.
Après avoir vérifié les autres livrets réglementés et conservé une réserve suffisante, une assurance vie peut faire partie des solutions à étudier. Le choix du contrat et des supports dépendra du projet, de la durée, des frais et du risque accepté.
Le Livret A entre dans la succession et ne prévoit pas de clause bénéficiaire. L’assurance vie permet de désigner une ou plusieurs personnes dans un cadre spécifique. La clause bénéficiaire doit être rédigée avec attention et adaptée à la situation familiale.
Oui. Il n’est généralement pas nécessaire de choisir définitivement entre les deux. Le Livret A peut rester la base de l’épargne de précaution. L’assurance vie peut ensuite être envisagée pour une partie de l’épargne qui dépasse ce besoin, pour préparer certains projets, diversifier les supports ou organiser la transmission d’un capital.
La répartition la plus cohérente dépend de chaque situation. Avant de comparer les rendements, il est utile de répondre à quelques questions simples :
Le Livret A est particulièrement adapté à l’épargne de précaution. L’assurance vie peut répondre à d’autres objectifs, comme la diversification, certains projets ou la transmission. Les deux peuvent être détenus en même temps. Le choix dépend de la somme qui doit rester disponible, de la durée envisagée, des frais et du risque accepté.
Il faut d’abord vérifier le montant de réserve réellement nécessaire, puis les autres livrets réglementés disponibles, comme le LDDS ou le LEP pour les personnes éligibles. L’épargne qui dépasse ces besoins peut ensuite être orientée selon les projets. L’assurance vie constitue une possibilité parmi d’autres.
Non. Ouvrir une assurance vie ne nécessite pas de supprimer son épargne de précaution. Les deux produits peuvent remplir des fonctions différentes. Le Livret A peut rester disponible pour les imprévus, tandis qu’une autre partie de l’épargne peut être organisée en fonction d’objectifs plus éloignés.
Non. Un rachat partiel ou total peut être demandé avant huit ans, selon les modalités du contrat. Les huit ans correspondent principalement à une étape fiscale, avec un abattement annuel applicable à la part de gains comprise dans les retraits.
Oui. Une personne peut détenir un Livret A et un ou plusieurs contrats d’assurance vie. Cette combinaison permet de distinguer la réserve disponible immédiatement des sommes destinées à d’autres projets ou à la transmission.
Cela dépend des supports. Le fonds en euros bénéficie d’une garantie selon les conditions du contrat. Les unités de compte présentent un risque de perte en capital et leur valeur peut évoluer à la hausse comme à la baisse.
Le livret est bloqué lorsque la banque est informée du décès, puis son solde est intégré au règlement de la succession. Le Livret A ne comporte pas de clause permettant de désigner directement un bénéficiaire.
Le délai dépend des modalités du contrat et du traitement de la demande. Il n’est pas nécessairement aussi immédiat qu’un retrait sur un Livret A. Il faut vérifier la notice et fournir les pièces demandées pour le rachat.
Notre agence accompagne les particuliers à La Madeleine, à proximité de Lille, pour faire le point sur leur épargne, leurs contrats existants, leurs projets et leurs objectifs de transmission.
Un premier rendez-vous permet de recenser ce que vous détenez déjà : livrets, contrats d’assurance vie, PEA, épargne salariale ou épargne retraite. L’objectif n’est pas de remplacer automatiquement un produit par un autre, mais de comprendre à quoi doit servir chaque partie de votre épargne.
C’est cette vue d’ensemble qui permet de déterminer si une évolution est pertinente.
Informations générales vérifiées le 3 août 2026. La fiscalité, les taux et les conditions contractuelles peuvent évoluer. Leur application dépend de la situation personnelle, de la date des versements et des caractéristiques du contrat. Ces informations ne constituent pas une recommandation personnalisée et ne remplacent pas une analyse de votre situation.