
Publié le 4 août 2026 | Mis à jour le 4 août 2026 | Par Cabinet Defacto, épargne et transmission à La Madeleine
Depuis le 1er janvier 2026, le taux général des prélèvements sociaux applicable aux revenus de placement est passé de 17,2 % à 18,6 %. Dans le cas général, les produits des contrats d’assurance vie comportant une valeur de rachat restent soumis à 17,2 %. Les gains retirés d’un PEA sont, quant à eux, concernés par le taux de 18,6 %.
Cet écart mérite d’être expliqué, mais il ne suffit pas pour choisir entre les deux solutions. Le PEA et l’assurance vie ne répondent pas exactement aux mêmes besoins. Le premier est principalement conçu pour investir dans des titres et fonds éligibles sur le long terme. La seconde peut notamment servir à diversifier une épargne, préparer un projet ou organiser la transmission d’un capital.
En bref
Le PEA conserve un avantage fiscal important après cinq ans et reste adapté à l’investissement de long terme dans des titres éligibles. L’assurance vie offre un cadre différent pour diversifier les supports, investir sans plafond réglementaire de versement et désigner un ou plusieurs bénéficiaires en cas de décès. Les deux solutions peuvent être détenues en même temps.
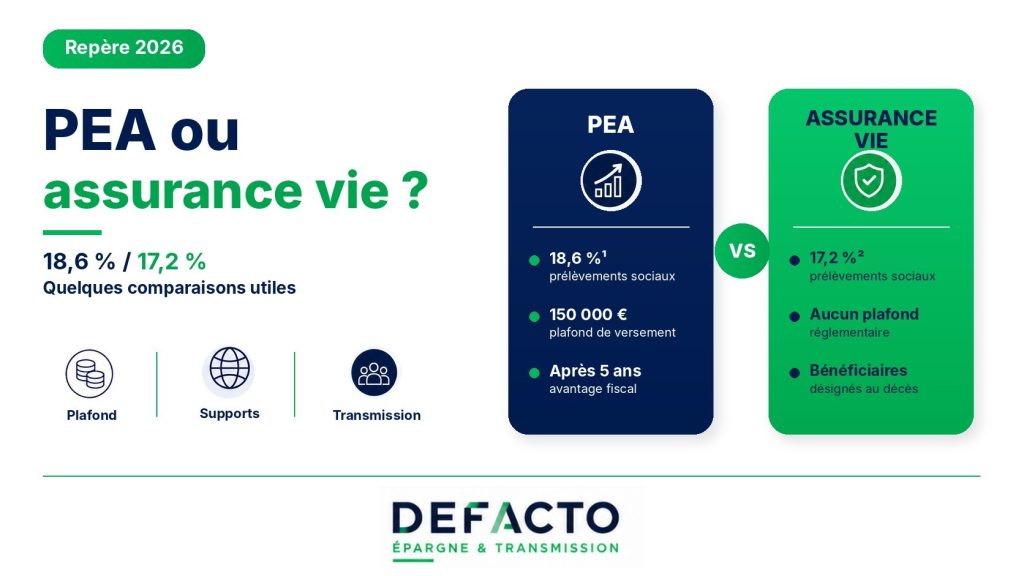
Le PEA et l’assurance vie sont souvent rapprochés parce qu’ils permettent tous les deux de constituer une épargne dans la durée. Leur plafond, leurs supports, leur fiscalité et leurs règles de transmission restent pourtant différents.
| Critère | PEA | Assurance vie |
|---|---|---|
| Rôle principal | Investissement à long terme dans des titres et fonds éligibles | Épargne, projets, diversification et transmission |
| Plafond de versement | 150 000 € pour le PEA classique ; 225 000 € au total avec un PEA-PME-ETI | Aucun plafond réglementaire de versement |
| Supports | Titres et fonds respectant les règles d’éligibilité du PEA | Supports en euros et unités de compte selon le contrat |
| Risque en capital | Capital non garanti ; valeur dépendante des marchés | Garantie selon le support en euros ; risque de perte en capital sur les unités de compte |
| Prélèvements sociaux 2026 | 18,6 % sur les gains dans le cas général | 17,2 % dans le cas général |
| Retrait | Avant 5 ans : clôture en principe, sauf exceptions légales | Rachat partiel ou total possible selon le contrat |
| Fiscalité dans la durée | Exonération d’impôt sur le revenu sur les gains après 5 ans | Abattement annuel sur les gains après 8 ans, puis fiscalité selon la situation |
| Décès | Plan clôturé ; valeur intégrée à la succession | Clause bénéficiaire et cadre civil et fiscal spécifique |
| Nombre | Un PEA classique par personne | Plusieurs contrats peuvent être détenus |
Depuis le 1er janvier 2026, le taux général des prélèvements sociaux applicable aux revenus de placement s’élève à 18,6 %. Il se compose d’une CSG de 10,6 %, d’une CRDS de 0,5 % et d’un prélèvement de solidarité de 7,5 %.
Sur un PEA, les gains restent exonérés d’impôt sur le revenu lorsqu’un retrait intervient après cinq ans. Ils supportent toutefois les prélèvements sociaux. Avant cinq ans, le gain net est en principe soumis à l’impôt sur le revenu au taux forfaitaire de 12,8 %, auquel s’ajoutent les prélèvements sociaux de 18,6 %, sauf option globale pour le barème progressif.
Dans le cas général, les produits des contrats d’assurance vie comportant une valeur de rachat restent soumis à des prélèvements sociaux de 17,2 %. Des situations particulières peuvent néanmoins relever de règles différentes. Le taux applicable doit donc être vérifié selon la nature du contrat et la date des opérations.
Le PEA reste une enveloppe intéressante pour investir en bourse sur le long terme. Après cinq ans, les gains retirés sont exonérés d’impôt sur le revenu. Les prélèvements sociaux restent dus.
Cet avantage est particulièrement utile lorsque l’objectif est de constituer une poche d’investissement en titres et fonds éligibles, avec un horizon suffisamment long et sans besoin de retrait dans les premières années.
Le PEA n’est toutefois pas un produit à capital garanti. Sa valeur dépend des titres détenus et de l’évolution des marchés. Il faut donc adapter les investissements à son horizon, à sa situation et au niveau de variation que l’on accepte réellement.
Le plafond des versements d’un PEA classique est fixé à 150 000 € par titulaire. Les gains réalisés dans le plan ne sont pas comptabilisés dans ce plafond.
Il est possible de cumuler un PEA classique et un PEA-PME-ETI. Dans ce cas, le montant total des versements effectués sur les deux plans ne peut pas dépasser 225 000 €, et le PEA classique reste lui-même limité à 150 000 €.
L’assurance vie ne comporte pas de plafond réglementaire maximal de versement. Une même personne peut également détenir plusieurs contrats. Pour une épargne supérieure au plafond du PEA, elle peut donc faire partie des solutions à étudier. Cela ne signifie pas qu’elle constitue automatiquement la seule réponse : le choix dépend du projet, de la durée, du risque accepté, des frais et des autres placements déjà détenus.
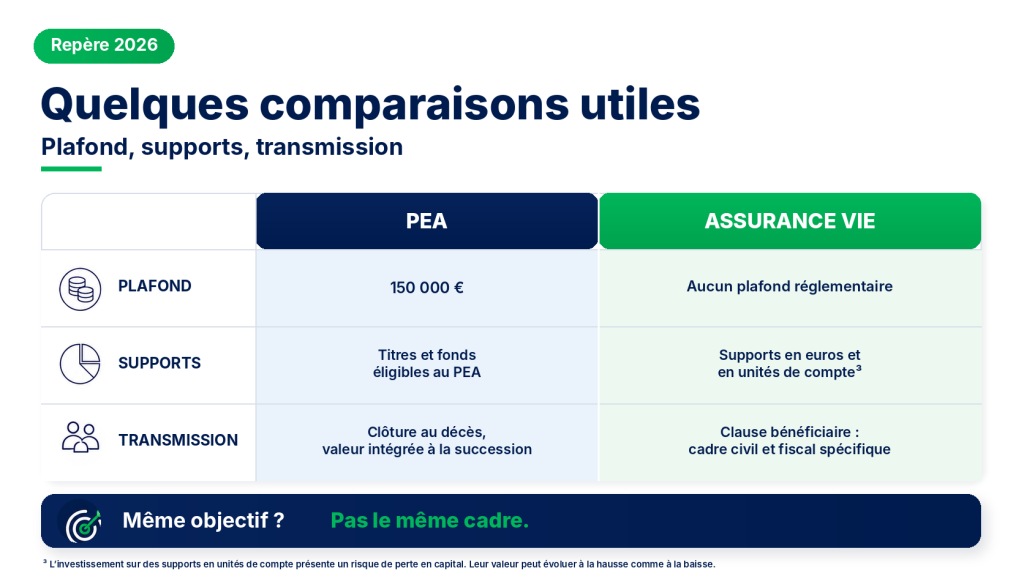
Le PEA permet principalement d’investir directement dans des actions de sociétés ayant leur siège dans l’Union européenne ou dans certains États de l’Espace économique européen. Il peut également accueillir des parts de fonds, de Sicav ou d’ETF qui respectent les règles d’éligibilité du plan.
Les obligations détenues directement, les supports immobiliers et de nombreuses autres catégories de placements ne peuvent pas être logés dans un PEA. Tous les ETF ne sont pas non plus éligibles. L’univers reste donc encadré, même si certains fonds éligibles peuvent apporter une exposition plus large selon leur stratégie.
Une assurance vie multisupport peut proposer des supports en euros et des supports en unités de compte. Selon le contrat, les unités de compte peuvent donner accès à des actions, des obligations, de l’immobilier, des ETF ou des fonds thématiques.
Le contrat d’assurance vie Multisupport Afer et le contrat d’assurance vie Afer Génération proposent des gammes de supports permettant de construire une allocation adaptée à différents objectifs et horizons.
Avertissement sur les unités de compte
L’investissement sur des supports en unités de compte présente un risque de perte en capital. Leur valeur peut évoluer à la hausse comme à la baisse.
Sur un PEA, un retrait total ou partiel effectué avant la fin de la cinquième année entraîne en principe la clôture du plan.
Des exceptions existent notamment en cas de licenciement, d’invalidité ou de mise à la retraite anticipée du titulaire, de son époux ou de son partenaire de Pacs, lors du retrait de titres d’une société en liquidation, ou pour la création ou la reprise d’une entreprise dans les conditions prévues par la loi.
Après cinq ans, un retrait partiel n’entraîne plus la clôture du PEA. Un retrait total met en revanche fin au plan.
Sur une assurance vie rachetable, un rachat partiel ou total peut être demandé selon les modalités du contrat. Un rachat partiel laisse le contrat ouvert, tandis qu’un rachat total y met fin. Le délai de versement par l’assureur ne doit pas dépasser deux mois après réception d’une demande complète.
Non. L’argent placé sur une assurance vie n’est pas automatiquement bloqué pendant huit ans. Un rachat peut être demandé avant cette échéance selon les modalités du contrat.
La durée de huit ans correspond principalement à une étape fiscale. Après huit ans, la part de gains comprise dans les rachats bénéficie d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Cet abattement s’applique à l’ensemble des contrats détenus par le contribuable.
L’abattement porte uniquement sur les gains compris dans le retrait, pas sur la totalité de la somme récupérée. Les prélèvements sociaux restent applicables.
Au décès de son titulaire, le PEA est clôturé. Sa valeur est prise en compte dans le règlement de la succession. Le plan ne comporte pas de clause bénéficiaire permettant de désigner directement la personne qui recevra les sommes ou les titres.
Un testament peut participer à l’organisation de la succession dans le respect des règles successorales. Il ne transforme cependant pas le PEA en un produit doté d’une clause bénéficiaire.
L’assurance vie fonctionne différemment. Sa clause bénéficiaire permet de désigner une ou plusieurs personnes qui recevront le capital ou la rente après le décès de l’assuré, et de prévoir la part destinée à chacune. Le versement intervient dans un cadre civil et fiscal spécifique, dont l’application dépend notamment des caractéristiques du contrat, de la date et de l’âge auxquels les primes ont été versées.
La clause peut généralement être modifiée tant que le bénéficiaire n’a pas accepté sa désignation dans les conditions prévues par la loi. Après acceptation, sa modification et certaines opérations sur le contrat nécessitent l’accord du bénéficiaire acceptant.
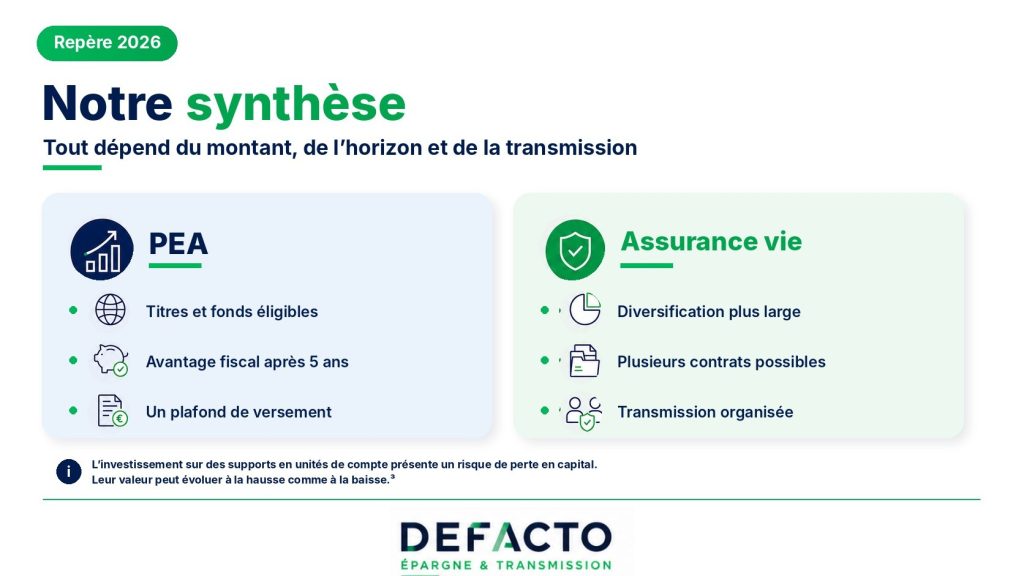
Oui. Il n’est généralement pas nécessaire de choisir définitivement entre les deux. Le PEA peut être utilisé pour une poche d’investissement à long terme dans des titres et fonds éligibles. L’assurance vie peut compléter cette organisation pour accéder à d’autres catégories de supports, investir des montants supplémentaires, conserver une possibilité de rachat et préparer la transmission d’un capital.
La répartition la plus cohérente dépend de chaque situation. Avant de comparer uniquement les taux, il est utile de répondre à quelques questions simples.
Le PEA peut constituer une enveloppe adaptée lorsque l’objectif est d’investir sur le long terme dans des titres et fonds éligibles. Son avantage fiscal après cinq ans reste un point fort, à condition d’accepter les fluctuations des marchés et de ne pas avoir besoin de retirer l’épargne trop tôt.
Lorsque les versements approchent de 150 000 €, il devient utile d’examiner les autres objectifs du foyer. Une assurance vie peut faire partie des solutions à étudier pour accueillir une épargne supplémentaire, diversifier les supports ou préparer un projet. Les frais, le risque et l’horizon doivent être comparés avant toute décision.
Le PEA est clôturé au décès et sa valeur est intégrée à la succession. L’assurance vie permet de désigner une ou plusieurs personnes dans un cadre spécifique. La clause bénéficiaire doit être rédigée avec attention et relue lorsque la situation familiale évolue.
Pas nécessairement. Une assurance vie peut être étudiée lorsqu’une personne souhaite accéder à d’autres catégories de supports, verser au-delà du plafond de son PEA, conserver une possibilité de rachat ou désigner un ou plusieurs bénéficiaires en cas de décès. Le choix dépend de la situation globale.
Non. Il est possible de détenir les deux. La clôture d’un PEA peut avoir des conséquences fiscales et fait perdre son ancienneté. Il est donc préférable d’analyser la situation avant toute décision.
Les prélèvements sociaux applicables aux gains ont augmenté dans le cas général. L’exonération d’impôt sur le revenu après cinq ans reste toutefois applicable. Le PEA conserve donc des atouts pour l’investissement à long terme dans des titres éligibles.
Oui. Le capital n’est pas garanti. La valeur du PEA dépend des titres et des fonds détenus, ainsi que de l’évolution des marchés.
Le plan est clôturé lorsque l’établissement est informé du décès. Sa valeur est ensuite prise en compte dans le règlement de la succession.
Non. Un rachat partiel ou total peut être demandé avant huit ans selon les modalités du contrat. Les huit ans correspondent principalement à une étape fiscale.
Oui. Une personne peut détenir un PEA classique et plusieurs contrats d’assurance vie. Elle peut également détenir un PEA-PME-ETI dans le respect du plafond cumulé.
Cela dépend des supports. La garantie d’un support en euros dépend des conditions du contrat. Les unités de compte présentent un risque de perte en capital et leur valeur peut évoluer à la hausse comme à la baisse.
Notre agence accompagne les particuliers à La Madeleine, à proximité de Lille, pour faire le point sur leur épargne, leurs contrats existants, leurs projets et leurs objectifs de transmission.
Un premier rendez-vous permet de recenser ce que vous détenez déjà : livrets, PEA, contrats d’assurance vie, épargne salariale ou épargne retraite. L’objectif n’est pas de remplacer automatiquement un produit par un autre, mais de comprendre à quoi doit servir chaque partie de votre épargne.
C’est cette vue d’ensemble qui permet de déterminer si une évolution est pertinente.
Informations générales vérifiées le 4 août 2026. La fiscalité, les conditions contractuelles et les supports disponibles peuvent évoluer. Leur application dépend notamment de la situation personnelle, de l’ancienneté des produits et de la date des versements. Ces informations ne constituent pas une recommandation personnalisée et ne remplacent pas une analyse de votre situation.